Domain schüler-darlehen.de kaufen?
Wir ziehen mit dem Projekt
schüler-darlehen.de um.
Sind Sie am Kauf der Domain
schüler-darlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schüler-darlehen.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Banking-Funktionen
Top-Angebote
Produkte zum Begriff Banking-Funktionen:
-
Islamic Banking: Das ethisch korrekte Finanzsystem ohne Zinsen und Spekulationsgeschäfte, Taschenbuch von Tatjana Mansouri, Diplomica Verlag GmbH,Islamic Banking: Das Ethisch Korrekte Finanzsystem Ohne Zinsen Und Spekulationsgeschäfte, Taschenbuch Von Tatjana Mansouri, Diplomica Verlag Gmbh, 978-3-8428-9845-5, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrholz, Bernd: Investment BankingInvestment Banking , Unternehmensübernahmen und Finanzierungsstrukturen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Autoren: Fahrholz, Bernd~Röver, Jan-Hendrik, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 722, Abbildungen: mit 91 Abbildungen, Keyword: Akquisitionsfinanzierung; Asset Backed; Corporate Finance; Merger & Acquisitions; Private Equity; Projektfinanzierung; Unternehmensfinanzierung, Fachschema: Bank / Investment Banking~Investment Banking~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Recht~Stiftungsrecht~Treuhand - Treuhänder~Wirtschaftsgesetz~Wirtschaftsrecht~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Kapital und Treuhand, Stiftungen~Finanzrecht, allgemein~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 722 Blätter, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1384, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung eines Modellquartiers. Darlehen, Förderung und Wirtschaftlichkeit, Taschenbuch von Anonymous, GRIN, 978-3-389-00401-2Finanzierung Eines Modellquartiers. Darlehen, Förderung Und Wirtschaftlichkeit, Taschenbuch Von Anonymous, Grin, 978-3-389-00401-2, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
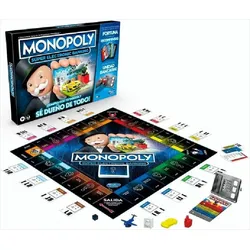
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was ist der Unterschied zwischen Online-Banking und normalem Banking?
Der Hauptunterschied zwischen Online-Banking und normalem Banking besteht darin, dass Online-Banking über das Internet erfolgt, während normales Banking in einer physischen Bankfiliale stattfindet. Beim Online-Banking können Kunden ihre Bankgeschäfte bequem von zu Hause oder unterwegs erledigen, während beim normalen Banking persönliche Besuche in der Bankfiliale erforderlich sind. Online-Banking bietet in der Regel auch eine größere Flexibilität und rund um die Uhr Zugang zu den Bankdienstleistungen. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Warum Online Banking?
Online Banking bietet eine Vielzahl von Vorteilen, darunter Bequemlichkeit, Zugänglichkeit rund um die Uhr, schnelle Transaktionen und die Möglichkeit, Finanzgeschäfte von überall aus zu erledigen. Durch Online Banking können Kunden ihre Konten verwalten, Überweisungen tätigen, Rechnungen bezahlen und Transaktionshistorien einsehen, ohne physisch zur Bank gehen zu müssen. Zudem bieten viele Banken zusätzliche Sicherheitsmaßnahmen wie Zwei-Faktor-Authentifizierung und Verschlüsselung, um die Sicherheit der Transaktionen zu gewährleisten. Insgesamt erleichtert Online Banking den Kunden das Leben und spart Zeit und Aufwand. Warum also nicht die Vorteile nutzen, die Online Banking bietet? **


Wie kann die Rückzahlung von Schulden am besten geplant und organisiert werden? Welche rechtlichen Bestimmungen sind bei der Rückzahlung von Darlehen zu beachten?
Die Rückzahlung von Schulden kann am besten geplant werden, indem man ein Budget erstellt und regelmäßige Zahlungen festlegt. Es ist wichtig, Prioritäten zu setzen und zuerst Schulden mit hohen Zinsen abzuzahlen. Bei der Rückzahlung von Darlehen müssen die vertraglichen Vereinbarungen eingehalten werden, um rechtliche Konsequenzen zu vermeiden. **
Was sind die grundlegenden Unterschiede zwischen Private Banking und herkömmlichem Retail Banking?
Private Banking richtet sich an vermögende Kunden und bietet maßgeschneiderte Finanzdienstleistungen sowie eine persönliche Betreuung durch spezialisierte Berater. Im Gegensatz dazu richtet sich Retail Banking an die breite Öffentlichkeit und bietet standardisierte Produkte und Services über Filialen oder Online-Plattformen an. Private Banking legt den Fokus auf langfristige Vermögensplanung und -verwaltung, während Retail Banking eher auf kurzfristige Transaktionen und alltägliche Bankgeschäfte ausgerichtet ist. **
Top-Angebote
Produkte zum Begriff Banking-Funktionen:
-
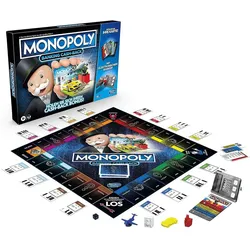
Hasbro Monopoly BankingJede Spielfigur bei Monopoly Banking Cash-Back kommt mit einer dazugehörigen Bankkarte, mit der sich die Spieler einzigartige Bonus-Zahlungen holen können, wenn sie eine bestimmte Aktion ausführen Monopoly Banking Cash-Back wartet mit einem elektronischen Kartenleser mit Scan-Technologie auf. So lässt sich Monopoly schneller spielen als in der klassischen Variante Anstatt einen Bahnhof zu kaufen, können die Spieler bei dieser Monopoly Edition zu irgendeinem Grundstück auf dem Spielplan fliegen Landen Sie auf einem Tauschfeld? Dann dürfen Sie ein beliebiges Grundstück wählen und es sofort gegen ein Grundstück eines Mitspielers tauschen Bei Monopoly kommt die Familie zu einem fröhlichen Spieleabend zusammen und Monopoly Banking Cash-Back bietet sogar bargeldlosen Spaß. Hier können die Kids stolz ihre eigene Bankkarte präsentieren39,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Islamic Banking - ein alternatives Finanzsystem ohne Zinsen, Taschenbuch von Tatjana Mansouri, GRIN, 978-3-656-36110-7Islamic Banking - Ein Alternatives Finanzsystem Ohne Zinsen, Taschenbuch Von Tatjana Mansouri, Grin, 978-3-656-36110-7, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Islamic Banking: Das ethisch korrekte Finanzsystem ohne Zinsen und Spekulationsgeschäfte, Taschenbuch von Tatjana Mansouri, Diplomica Verlag GmbH,Islamic Banking: Das Ethisch Korrekte Finanzsystem Ohne Zinsen Und Spekulationsgeschäfte, Taschenbuch Von Tatjana Mansouri, Diplomica Verlag Gmbh, 978-3-8428-9845-5, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrholz, Bernd: Investment BankingInvestment Banking , Unternehmensübernahmen und Finanzierungsstrukturen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240909, Produktform: Leinen, Autoren: Fahrholz, Bernd~Röver, Jan-Hendrik, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 722, Abbildungen: mit 91 Abbildungen, Keyword: Akquisitionsfinanzierung; Asset Backed; Corporate Finance; Merger & Acquisitions; Private Equity; Projektfinanzierung; Unternehmensfinanzierung, Fachschema: Bank / Investment Banking~Investment Banking~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Recht~Stiftungsrecht~Treuhand - Treuhänder~Wirtschaftsgesetz~Wirtschaftsrecht~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Kapital und Treuhand, Stiftungen~Finanzrecht, allgemein~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Blätteranzahl: 722 Blätter, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1384, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was ist der Unterschied zwischen Online-Banking und normalem Banking?
Der Hauptunterschied zwischen Online-Banking und normalem Banking besteht darin, dass Online-Banking über das Internet erfolgt, während normales Banking in einer physischen Bankfiliale stattfindet. Beim Online-Banking können Kunden ihre Bankgeschäfte bequem von zu Hause oder unterwegs erledigen, während beim normalen Banking persönliche Besuche in der Bankfiliale erforderlich sind. Online-Banking bietet in der Regel auch eine größere Flexibilität und rund um die Uhr Zugang zu den Bankdienstleistungen. **
Ähnliche Suchbegriffe für Banking-Funktionen
-
Finanzierung eines Modellquartiers. Darlehen, Förderung und Wirtschaftlichkeit, Taschenbuch von Anonymous, GRIN, 978-3-389-00401-2Finanzierung Eines Modellquartiers. Darlehen, Förderung Und Wirtschaftlichkeit, Taschenbuch Von Anonymous, Grin, 978-3-389-00401-2, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monopoly- Super Electronic BankingMonopoly Super Electronic Banking in der spanischen Version bringt den klassischen Spielspaß in ein modernes, bargeldloses Format. Anstelle von Papiergeld verwalten die Spieler ihr Vermögen bequem über Bankkarten und ein elektronisches Bankgerät. Alle Akt45,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Die Prozessuale Dimension des Kreditgeschäftes im Retail Banking. Outsourcing von Kredit-Prozessen im Privatkundengeschäft, Taschenbuch von MariaDie Prozessuale Dimension Des Kreditgeschäftes Im Retail Banking. Outsourcing Von Kredit-prozessen Im Privatkundengeschäft, Taschenbuch Von Maria Musacchio, Grin, 978-3-668-58011-4, Seitenanzahl: 2015,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hasbro Monopoly App Banking (Englisch)Die App verwaltet das Geld, gespielt wird auf dem Feld. Monopoly App Banking ist das erste App-unterstützte Monopoly-Spiel mit einer einfachen Geldverwaltung, Minispielen und mehr! Während die Spieler das klassische Monopoly auf dem Spielplan genießen, übernimmt die App die Funktion der Bank und des Bankhalters. Kein Bargeld. Kein Zählen! Um zu beginnen, wird die "Monopoly App Banking" App heruntergeladen (zum kostenlosen Download - es können Datentarife und In-App-Käufe anfallen) und ein Smartgerät auf dem beiliegenden Ständer platziert. (Gerät nicht enthalten.) Jeder Spieler sucht sich eine Bankkarte und die dazugehörige Spielfigur aus und zieht dann über einen Spielplan voller fantastischer Besitztümer. Besitzrechtkarten scannen und kaufen, Auktionen starten und Miete kassieren ? all das funktioniert mit der App. Für noch mehr Spaß stehen sogar Minispiele zur Verfügung! Es bietet im Vergleich zum klassischen Monopoly einen schnelleren Spielverlauf und eignet sich prima für zwischendurch oder einen Spieleabend mit der Familie. App-Spiele und Familienspiele sind tolle Geschenke für Kinder ab 8 Jahren, die auch "Monopoly Banking" und andere Monopoly-Spiele mögen. Enthält Spielplan, 2 Würfel, Geräteständer aus Kunststoff, 6 Spielfiguren, 6 Bankkarten, 6 Upgrade-Kronen aus Kunststoff, 22 Besitzrechtkarten, 2 Übersichtskarten, 6 Aktionskarten (Ereignis, Upgrade, Schnellzug, LOS, Gefängnis und Frei Parken) und Spielanleitung. Ab 8 Jahren geeignet Für 2 bis 6 Spieler.25,69 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Warum Online Banking?
Online Banking bietet eine Vielzahl von Vorteilen, darunter Bequemlichkeit, Zugänglichkeit rund um die Uhr, schnelle Transaktionen und die Möglichkeit, Finanzgeschäfte von überall aus zu erledigen. Durch Online Banking können Kunden ihre Konten verwalten, Überweisungen tätigen, Rechnungen bezahlen und Transaktionshistorien einsehen, ohne physisch zur Bank gehen zu müssen. Zudem bieten viele Banken zusätzliche Sicherheitsmaßnahmen wie Zwei-Faktor-Authentifizierung und Verschlüsselung, um die Sicherheit der Transaktionen zu gewährleisten. Insgesamt erleichtert Online Banking den Kunden das Leben und spart Zeit und Aufwand. Warum also nicht die Vorteile nutzen, die Online Banking bietet? **
-
Wie kann die Rückzahlung von Schulden am besten geplant und organisiert werden? Welche rechtlichen Bestimmungen sind bei der Rückzahlung von Darlehen zu beachten?
Die Rückzahlung von Schulden kann am besten geplant werden, indem man ein Budget erstellt und regelmäßige Zahlungen festlegt. Es ist wichtig, Prioritäten zu setzen und zuerst Schulden mit hohen Zinsen abzuzahlen. Bei der Rückzahlung von Darlehen müssen die vertraglichen Vereinbarungen eingehalten werden, um rechtliche Konsequenzen zu vermeiden. **
-
Was sind die grundlegenden Unterschiede zwischen Private Banking und herkömmlichem Retail Banking?
Private Banking richtet sich an vermögende Kunden und bietet maßgeschneiderte Finanzdienstleistungen sowie eine persönliche Betreuung durch spezialisierte Berater. Im Gegensatz dazu richtet sich Retail Banking an die breite Öffentlichkeit und bietet standardisierte Produkte und Services über Filialen oder Online-Plattformen an. Private Banking legt den Fokus auf langfristige Vermögensplanung und -verwaltung, während Retail Banking eher auf kurzfristige Transaktionen und alltägliche Bankgeschäfte ausgerichtet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.