Domain schüler-darlehen.de kaufen?
Wir ziehen mit dem Projekt
schüler-darlehen.de um.
Sind Sie am Kauf der Domain
schüler-darlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schüler-darlehen.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Fischalter
Top-Angebote
Produkte zum Begriff Fischalter:
-
Egert, Franziska: Sprachliche Bildung und FörderungSprachliche Bildung und Förderung , Kommunikation, Sprache und Mehrsprachigkeit in Kindertageseinrichtungen , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240617, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung#6#, Autoren: Egert, Franziska~Sachse, Steffi~Buschmann, Anke~Cordes, Anne-Kristin, Seitenzahl/Blattzahl: 296, Keyword: Bilderbücher; Diagnostik; Elternarbeit Sprachhilfe; Frühkindliche Bildung; Frühkindliche Bildung studieren; Grundschulpädagogik; Hörverständnis; Interaktion; KiTa; Kindertageseinrichtung; Kindheitspädagogik; Lehrbuch; Mehrsprachigkeit; Sprachbildung; Sprachen; Sprachentwicklung; Sprachförderung; Sprachkompetenz; Sprachliche Leistungserfassung; Sprachstörungen; Sprachwissenschaften; Studium Lehramt Grundschule; Vorlesen; digitale Medien; sprachliche Bildung; sprachliche Förderung, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Studium~Deutsch / Didaktik, Methodik, Fachkategorie: Fremdsprachenerwerb, Fremdsprachendidaktik: zweite oder zusätzliche Sprachen~Frühkindliche Pflege & Bildung~Hochschulbildung, Fort- und Weiterbildung~Fachspezifischer Unterricht~Unterricht und Didaktik: Sprache, Literatur, Lese- und Schreibfähigkeit, Bildungszweck: für die Berufsbildung / berufliche Qualifikation~Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 181, Breite: 118, Höhe: 20, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Wie kann die Rückzahlung von Schulden am besten geplant und organisiert werden? Welche rechtlichen Bestimmungen sind bei der Rückzahlung von Darlehen zu beachten?
Die Rückzahlung von Schulden kann am besten geplant werden, indem man ein Budget erstellt und regelmäßige Zahlungen festlegt. Es ist wichtig, Prioritäten zu setzen und zuerst Schulden mit hohen Zinsen abzuzahlen. Bei der Rückzahlung von Darlehen müssen die vertraglichen Vereinbarungen eingehalten werden, um rechtliche Konsequenzen zu vermeiden. **
-
Ist ein Darlehen Ein Kredit?
Ist ein Darlehen ein Kredit? Diese Frage kann unterschiedlich beantwortet werden, da die Begriffe oft synonym verwendet werden. Im Allgemeinen bezieht sich ein Darlehen auf die Überlassung von Geld oder Vermögenswerten für einen bestimmten Zeitraum, während ein Kredit die Vereinbarung ist, Geld zu leihen und zu einem späteren Zeitpunkt zurückzuzahlen. Ein Darlehen kann also als eine Form von Kredit betrachtet werden, da es eine finanzielle Transaktion zwischen zwei Parteien darstellt. Letztendlich hängt die genaue Definition davon ab, wie die Begriffe in einem bestimmten Kontext verwendet werden. **

Was ist ein Darlehen Kredit?
Was ist ein Darlehen Kredit? Ein Darlehen Kredit ist eine finanzielle Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, bei der der Kreditnehmer eine bestimmte Geldsumme leiht und diese mit Zinsen zurückzahlt. Der Kreditnehmer verpflichtet sich, den geliehenen Betrag innerhalb eines festgelegten Zeitraums in regelmäßigen Raten zurückzuzahlen. Darlehen Kredite werden häufig für größere Anschaffungen wie Autos, Häuser oder Bildungskosten verwendet. Die Bedingungen eines Darlehens Kredits, einschließlich Zinssatz, Laufzeit und Rückzahlungsmodalitäten, werden in einem schriftlichen Vertrag festgehalten. **
Wie erstellt man einen effektiven Zahlungsplan für die Rückzahlung von Schulden oder die Finanzierung eines Projekts?
1. Analysiere deine Einnahmen und Ausgaben, um ein realistisches Budget zu erstellen. 2. Setze klare Ziele für die Rückzahlung von Schulden oder die Finanzierung des Projekts. 3. Teile den Betrag in regelmäßige Raten auf und halte dich konsequent an den Zahlungsplan. **
Top-Angebote
Produkte zum Begriff Fischalter:
-
Doepke, Schutzschalter, FISchalter DFS 4 02540,03A RDer Doepke FISchalter DFS 4 02540,03A R ist ein hochentwickelter Fehlstromschutzschalter, der für den Einsatz in elektrischen Installationen konzipiert ist. Dieser Schalter bietet einen zuverlässigen Schutz gegen elektrische Fehlerströme und trägt zur Sicherheit von Personen und Anlagen bei. Mit seiner netzspannungsunabhängigen Bauweise ist er sensitiv für sowohl Wechsel- als auch pulsierende Gleichfehlerströme. Der Schalter ist berührungssicher und verfügt über ein Sichtfenster für Beschriftungsetiketten, was die Identifikation und Dokumentation erleichtert. Die Schaltstellungsanzeige zeigt im Fehlerfall die Mittelstellung an, was eine schnelle Diagnose ermöglicht. Der DFS 4 ist robust konstruiert, kältefest bis -25°C und bietet ein Kurzschluss-Schaltvermögen von 10 kA. Die beidseitige Doppelklemme ermöglicht eine einfache und flexible Installation mit Kabeln bis zu 50 mm2. - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme - Kältefest bis -25°C - Schaltstellungsanzeige mit Mittelstellung im Fehlerfall - Stromstossfestigkeit >1 kA - Beidseitige Doppelklemme bis 50 mm2.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
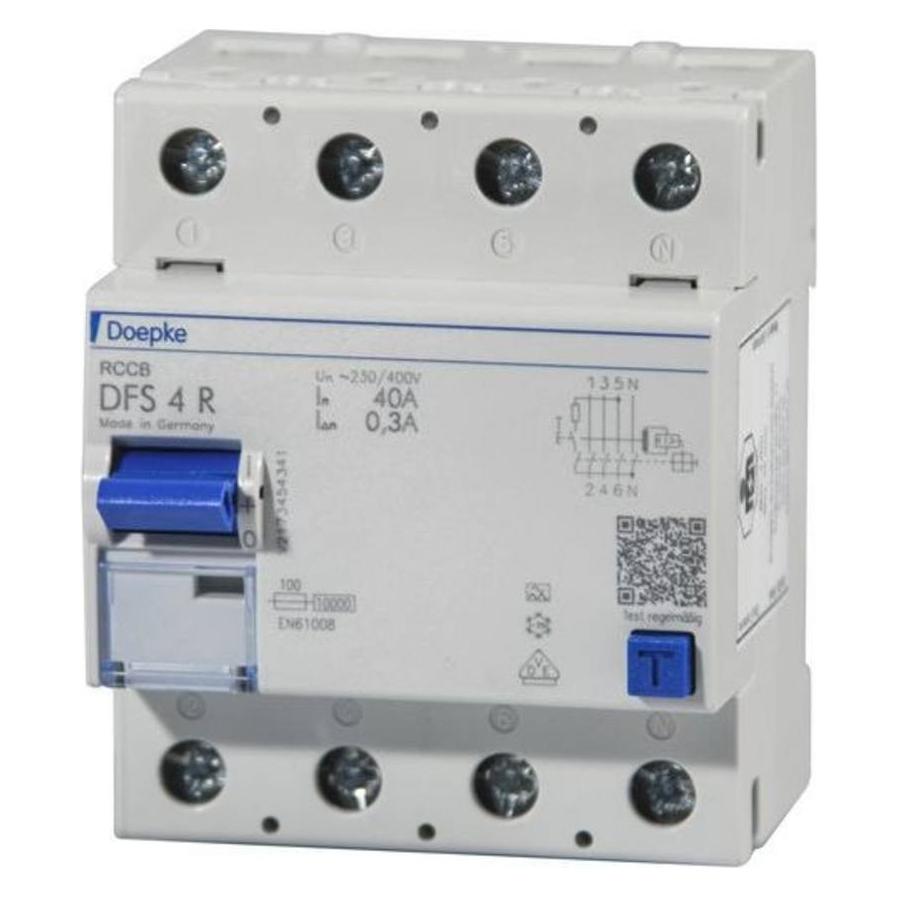
Doepke, Schutzschalter, FISchalter DFS 4 04040,30A RDer Doepke FISchalter DFS 4 04040, 30A R ist ein hochentwickelter Fehlerstromschutzschalter (RCCB), der für den Einsatz in ein- und dreiphasigen Netzen konzipiert ist. Er bietet einen zuverlässigen Schutz für Personen, Tiere und elektrische Anlagen, indem er die Stromversorgung bei gefährlich hohen Fehlerströmen automatisch unterbricht. Mit einer kompakten Bauweise, die nur vier Teilungseinheiten in Anspruch nimmt, ist dieser Schalter sowohl für private als auch für gewerbliche Anwendungen geeignet. Die Geräte sind in verschiedenen Ausführungen erhältlich und unterstützen Bemessungsströme bis zu 125 A. Die integrierten Doppelstockklemmen ermöglichen den Anschluss von grossen Leiterquerschnitten, während die Auslöse-Charakteristik vom Typ A eine hohe Sensitivität für Wechsel- und pulsierende Gleichfehlerströme gewährleistet. Die benutzerfreundliche Multifunktionsschaltknebel-Anzeige erleichtert die Bedienung und Fehlersuche, während die kostenlose Etikettensoftware die Beschriftung der Schalter vereinfacht. - Netz- und hilfsspannungsunabhängige Auslösung - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme (Typ A) - Hohe Kurzschlussfestigkeit - Beidseitige Doppelstockklemmen für grossen Leiterquerschnitt - Multifunktionsschaltknebel mit drei Positionen: ein, aus, ausgelöst.51,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Egert, Franziska: Sprachliche Bildung und FörderungSprachliche Bildung und Förderung , Kommunikation, Sprache und Mehrsprachigkeit in Kindertageseinrichtungen , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240617, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung#6#, Autoren: Egert, Franziska~Sachse, Steffi~Buschmann, Anke~Cordes, Anne-Kristin, Seitenzahl/Blattzahl: 296, Keyword: Bilderbücher; Diagnostik; Elternarbeit Sprachhilfe; Frühkindliche Bildung; Frühkindliche Bildung studieren; Grundschulpädagogik; Hörverständnis; Interaktion; KiTa; Kindertageseinrichtung; Kindheitspädagogik; Lehrbuch; Mehrsprachigkeit; Sprachbildung; Sprachen; Sprachentwicklung; Sprachförderung; Sprachkompetenz; Sprachliche Leistungserfassung; Sprachstörungen; Sprachwissenschaften; Studium Lehramt Grundschule; Vorlesen; digitale Medien; sprachliche Bildung; sprachliche Förderung, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Studium~Deutsch / Didaktik, Methodik, Fachkategorie: Fremdsprachenerwerb, Fremdsprachendidaktik: zweite oder zusätzliche Sprachen~Frühkindliche Pflege & Bildung~Hochschulbildung, Fort- und Weiterbildung~Fachspezifischer Unterricht~Unterricht und Didaktik: Sprache, Literatur, Lese- und Schreibfähigkeit, Bildungszweck: für die Berufsbildung / berufliche Qualifikation~Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 181, Breite: 118, Höhe: 20, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
Ähnliche Suchbegriffe für Fischalter
-
Doepke, Schutzschalter, FISchalter vierpolig 63 A A Typ SK linksFehlerstromschutzschalter (RCCB) schalten die Stromversorgung ab, wenn gefährlich hohe Fehlerströme auftreten. Sie schützen so Personen, Tiere und Anlagen. DFS 4 sind zwei- oder vierpolige Fehlerstromschutzschalter für ein- oder dreiphasige Netze. In Standardausführung sind die kompakten Geräte vier Teilungseinheiten schmal. Sie sind mit vielen verschiedenen Fehlerstromtypen und Ausführungen bei Bemessungsströmen bis zu 125 A erhältlich. Die grossen Doppelstockklemmen können auch grosse Leiterquerschnitte aufnehmen. Die Ausgelöststellung des Multifunktionsschaltknebel erleichtert die Fehlersuche. Die kostenlose Etikettensoftware hilft bei der Beschriftung. Schalter des Typs B sind allstromsensitiv. Sie schützen vor Puls- und Wechselfehlerströmen, Fehlerströmen mit Mischfrequenzen und glatten Gleichfehlerströmen bei Frequenzen bis 150 kHz. Sie sind erhöht stossstrom- und gewitterfest. Fehlerstromschutzschalter der Baureihe SK stehen für Fehlerstromschutz und eine hohe Anlagenverfügbarkeit.487,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Rückzahlung von Schulden am besten geplant und organisiert werden? Welche rechtlichen Bestimmungen sind bei der Rückzahlung von Darlehen zu beachten?
Die Rückzahlung von Schulden kann am besten geplant werden, indem man ein Budget erstellt und regelmäßige Zahlungen festlegt. Es ist wichtig, Prioritäten zu setzen und zuerst Schulden mit hohen Zinsen abzuzahlen. Bei der Rückzahlung von Darlehen müssen die vertraglichen Vereinbarungen eingehalten werden, um rechtliche Konsequenzen zu vermeiden. **
-
Ist ein Darlehen Ein Kredit?
Ist ein Darlehen ein Kredit? Diese Frage kann unterschiedlich beantwortet werden, da die Begriffe oft synonym verwendet werden. Im Allgemeinen bezieht sich ein Darlehen auf die Überlassung von Geld oder Vermögenswerten für einen bestimmten Zeitraum, während ein Kredit die Vereinbarung ist, Geld zu leihen und zu einem späteren Zeitpunkt zurückzuzahlen. Ein Darlehen kann also als eine Form von Kredit betrachtet werden, da es eine finanzielle Transaktion zwischen zwei Parteien darstellt. Letztendlich hängt die genaue Definition davon ab, wie die Begriffe in einem bestimmten Kontext verwendet werden. **
-
Was ist ein Darlehen Kredit?
Was ist ein Darlehen Kredit? Ein Darlehen Kredit ist eine finanzielle Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, bei der der Kreditnehmer eine bestimmte Geldsumme leiht und diese mit Zinsen zurückzahlt. Der Kreditnehmer verpflichtet sich, den geliehenen Betrag innerhalb eines festgelegten Zeitraums in regelmäßigen Raten zurückzuzahlen. Darlehen Kredite werden häufig für größere Anschaffungen wie Autos, Häuser oder Bildungskosten verwendet. Die Bedingungen eines Darlehens Kredits, einschließlich Zinssatz, Laufzeit und Rückzahlungsmodalitäten, werden in einem schriftlichen Vertrag festgehalten. **
-
Wie erstellt man einen effektiven Zahlungsplan für die Rückzahlung von Schulden oder die Finanzierung eines Projekts?
1. Analysiere deine Einnahmen und Ausgaben, um ein realistisches Budget zu erstellen. 2. Setze klare Ziele für die Rückzahlung von Schulden oder die Finanzierung des Projekts. 3. Teile den Betrag in regelmäßige Raten auf und halte dich konsequent an den Zahlungsplan. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.