Domain schüler-darlehen.de kaufen?
Wir ziehen mit dem Projekt
schüler-darlehen.de um.
Sind Sie am Kauf der Domain
schüler-darlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schüler-darlehen.de kaufen?
Was ist Verbraucherschutz?
Verbraucherschutz bezieht sich auf Maßnahmen und Gesetze, die darauf abzielen, die Rechte und Interessen von Verbrauchern zu schützen. Dies umfasst den Schutz vor betrügerischen oder irreführenden Geschäftspraktiken, die Sicherstellung von Produktsicherheit und -qualität sowie die Förderung von Transparenz und Fairness im Handel. Ziel des Verbraucherschutzes ist es, Verbrauchern das Vertrauen zu geben, dass sie sicher und fair behandelt werden, wenn sie Produkte oder Dienstleistungen kaufen. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **

Ähnliche Suchbegriffe für Verbraucherschutz
Top-Angebote
Produkte zum Begriff Verbraucherschutz:
-
Verbraucherschutz und Blockchain-Token, Fachbücher von Leona BeckerKryptowährungen und digitale Assets revolutionieren aktuell die Finanzwelt. Während die Märkte boomen und dezentrale Systeme sowie innovative Technologien neue Möglichkeiten eröffnen, bleibt der Verbraucherschutz oft auf der Strecke, und klassische Verbraucherschutzmechanismen geraten ins Wanken. Was passiert, wenn ein Token plötzlich wertlos wird? Wer haftet, wenn Plattformen anonym agieren und Smart Contracts automatisiert sowie vermeintlich unaufhaltsam ausgeführt werden? Die Arbeit analysiert die Schutzmechanismen des nationalen sowie EU-Rechts und stellt sie den regulatorischen Ansätzen in den USA gegenüber. Dabei geht es um die Kernfrage, ob Verbraucherschutz im Kryptosektor blosse Option oder unverzichtbare Verpflichtung ist. Sie zeigt auf, wo regulatorische Lücken bestehen, welche Risiken für Verbraucher entstehen und wie das Rechtssystem versucht, mit der rasanten technologischen Entwicklung Schritt zu halten.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Egert, Franziska: Sprachliche Bildung und FörderungSprachliche Bildung und Förderung , Kommunikation, Sprache und Mehrsprachigkeit in Kindertageseinrichtungen , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240617, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung#6#, Autoren: Egert, Franziska~Sachse, Steffi~Buschmann, Anke~Cordes, Anne-Kristin, Seitenzahl/Blattzahl: 296, Keyword: Bilderbücher; Diagnostik; Elternarbeit Sprachhilfe; Frühkindliche Bildung; Frühkindliche Bildung studieren; Grundschulpädagogik; Hörverständnis; Interaktion; KiTa; Kindertageseinrichtung; Kindheitspädagogik; Lehrbuch; Mehrsprachigkeit; Sprachbildung; Sprachen; Sprachentwicklung; Sprachförderung; Sprachkompetenz; Sprachliche Leistungserfassung; Sprachstörungen; Sprachwissenschaften; Studium Lehramt Grundschule; Vorlesen; digitale Medien; sprachliche Bildung; sprachliche Förderung, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Studium~Deutsch / Didaktik, Methodik, Fachkategorie: Fremdsprachenerwerb, Fremdsprachendidaktik: zweite oder zusätzliche Sprachen~Frühkindliche Pflege & Bildung~Hochschulbildung, Fort- und Weiterbildung~Fachspezifischer Unterricht~Unterricht und Didaktik: Sprache, Literatur, Lese- und Schreibfähigkeit, Bildungszweck: für die Berufsbildung / berufliche Qualifikation~Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 181, Breite: 118, Höhe: 20, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Wie kann man den Verbraucherschutz einschalten?
Um den Verbraucherschutz einzuschalten, können Verbraucher verschiedene Maßnahmen ergreifen. Dazu gehören unter anderem das Melden von Missständen oder betrügerischen Praktiken an Verbraucherschutzorganisationen oder Behörden, das Einreichen von Beschwerden bei Unternehmen oder das Einholen rechtlicher Beratung bei Verbraucherzentralen. Verbraucher können auch ihre Rechte kennen und aktiv einfordern, indem sie beispielsweise fehlerhafte Produkte reklamieren oder bei Vertragsverletzungen rechtliche Schritte einleiten. **

Wie kann die Rückzahlung von Schulden am besten geplant und organisiert werden? Welche rechtlichen Bestimmungen sind bei der Rückzahlung von Darlehen zu beachten?
Die Rückzahlung von Schulden kann am besten geplant werden, indem man ein Budget erstellt und regelmäßige Zahlungen festlegt. Es ist wichtig, Prioritäten zu setzen und zuerst Schulden mit hohen Zinsen abzuzahlen. Bei der Rückzahlung von Darlehen müssen die vertraglichen Vereinbarungen eingehalten werden, um rechtliche Konsequenzen zu vermeiden. **
Ist ein Darlehen Ein Kredit?
Ist ein Darlehen ein Kredit? Diese Frage kann unterschiedlich beantwortet werden, da die Begriffe oft synonym verwendet werden. Im Allgemeinen bezieht sich ein Darlehen auf die Überlassung von Geld oder Vermögenswerten für einen bestimmten Zeitraum, während ein Kredit die Vereinbarung ist, Geld zu leihen und zu einem späteren Zeitpunkt zurückzuzahlen. Ein Darlehen kann also als eine Form von Kredit betrachtet werden, da es eine finanzielle Transaktion zwischen zwei Parteien darstellt. Letztendlich hängt die genaue Definition davon ab, wie die Begriffe in einem bestimmten Kontext verwendet werden. **
Top-Angebote
Produkte zum Begriff Verbraucherschutz:
-
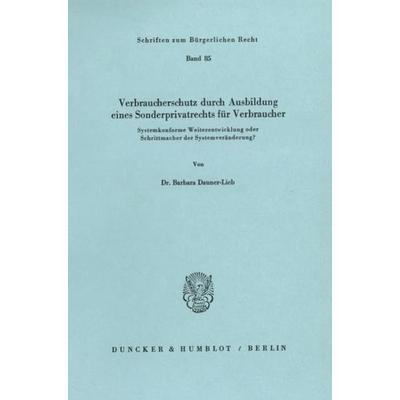
Verbraucherschutz durch Ausbildung eines Sonderprivatrechts für Verbraucher., Taschenbuch von Barbara Dauner-Lieb, Duncker & Humblot,Verbraucherschutz Durch Ausbildung Eines Sonderprivatrechts Für Verbraucher., Taschenbuch Von Barbara Dauner-lieb, Duncker & Humblot, 978-3-428-05477-0, Seitenanzahl: 16159,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzierung eines Modellquartiers. Darlehen, Förderung und Wirtschaftlichkeit, Taschenbuch von Anonymous, GRIN, 978-3-389-00401-2Finanzierung Eines Modellquartiers. Darlehen, Förderung Und Wirtschaftlichkeit, Taschenbuch Von Anonymous, Grin, 978-3-389-00401-2, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbraucherschutz und Blockchain-Token, Fachbücher von Leona BeckerKryptowährungen und digitale Assets revolutionieren aktuell die Finanzwelt. Während die Märkte boomen und dezentrale Systeme sowie innovative Technologien neue Möglichkeiten eröffnen, bleibt der Verbraucherschutz oft auf der Strecke, und klassische Verbraucherschutzmechanismen geraten ins Wanken. Was passiert, wenn ein Token plötzlich wertlos wird? Wer haftet, wenn Plattformen anonym agieren und Smart Contracts automatisiert sowie vermeintlich unaufhaltsam ausgeführt werden? Die Arbeit analysiert die Schutzmechanismen des nationalen sowie EU-Rechts und stellt sie den regulatorischen Ansätzen in den USA gegenüber. Dabei geht es um die Kernfrage, ob Verbraucherschutz im Kryptosektor blosse Option oder unverzichtbare Verpflichtung ist. Sie zeigt auf, wo regulatorische Lücken bestehen, welche Risiken für Verbraucher entstehen und wie das Rechtssystem versucht, mit der rasanten technologischen Entwicklung Schritt zu halten.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Egert, Franziska: Sprachliche Bildung und FörderungSprachliche Bildung und Förderung , Kommunikation, Sprache und Mehrsprachigkeit in Kindertageseinrichtungen , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240617, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung#6#, Autoren: Egert, Franziska~Sachse, Steffi~Buschmann, Anke~Cordes, Anne-Kristin, Seitenzahl/Blattzahl: 296, Keyword: Bilderbücher; Diagnostik; Elternarbeit Sprachhilfe; Frühkindliche Bildung; Frühkindliche Bildung studieren; Grundschulpädagogik; Hörverständnis; Interaktion; KiTa; Kindertageseinrichtung; Kindheitspädagogik; Lehrbuch; Mehrsprachigkeit; Sprachbildung; Sprachen; Sprachentwicklung; Sprachförderung; Sprachkompetenz; Sprachliche Leistungserfassung; Sprachstörungen; Sprachwissenschaften; Studium Lehramt Grundschule; Vorlesen; digitale Medien; sprachliche Bildung; sprachliche Förderung, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Studium~Deutsch / Didaktik, Methodik, Fachkategorie: Fremdsprachenerwerb, Fremdsprachendidaktik: zweite oder zusätzliche Sprachen~Frühkindliche Pflege & Bildung~Hochschulbildung, Fort- und Weiterbildung~Fachspezifischer Unterricht~Unterricht und Didaktik: Sprache, Literatur, Lese- und Schreibfähigkeit, Bildungszweck: für die Berufsbildung / berufliche Qualifikation~Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 181, Breite: 118, Höhe: 20, Gewicht: 272, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Verbraucherschutz?
Verbraucherschutz bezieht sich auf Maßnahmen und Gesetze, die darauf abzielen, die Rechte und Interessen von Verbrauchern zu schützen. Dies umfasst den Schutz vor betrügerischen oder irreführenden Geschäftspraktiken, die Sicherstellung von Produktsicherheit und -qualität sowie die Förderung von Transparenz und Fairness im Handel. Ziel des Verbraucherschutzes ist es, Verbrauchern das Vertrauen zu geben, dass sie sicher und fair behandelt werden, wenn sie Produkte oder Dienstleistungen kaufen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Verbraucherschutz
-
Vorzeitige Rückzahlung der Schulden von Entwicklungsländern, Taschenbuch von Mohamed Gouasmia, Verlag Unser WissenVorzeitige Rückzahlung Der Schulden Von Entwicklungsländern, Taschenbuch Von Mohamed Gouasmia, Verlag Unser Wissen, Seitenanzahl: 13675,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet es, wenn ein Kredit zinsungebunden ist? Inwiefern unterscheidet sich ein zinsungebundener Kredit von einem herkömmlichen Darlehen mit Zinsen?
Ein zinsungebundener Kredit bedeutet, dass keine Zinsen auf den geliehenen Betrag gezahlt werden müssen. Dies kann beispielsweise bei einem zinslosen Darlehen von Freunden oder Verwandten der Fall sein. Im Gegensatz dazu erfordert ein herkömmliches Darlehen mit Zinsen die Zahlung von zusätzlichen Kosten in Form von Zinsen über die Laufzeit des Kredits. **
-
Wie kann man den Verbraucherschutz einschalten?
Um den Verbraucherschutz einzuschalten, können Verbraucher verschiedene Maßnahmen ergreifen. Dazu gehören unter anderem das Melden von Missständen oder betrügerischen Praktiken an Verbraucherschutzorganisationen oder Behörden, das Einreichen von Beschwerden bei Unternehmen oder das Einholen rechtlicher Beratung bei Verbraucherzentralen. Verbraucher können auch ihre Rechte kennen und aktiv einfordern, indem sie beispielsweise fehlerhafte Produkte reklamieren oder bei Vertragsverletzungen rechtliche Schritte einleiten. **
-
Wie kann die Rückzahlung von Schulden am besten geplant und organisiert werden? Welche rechtlichen Bestimmungen sind bei der Rückzahlung von Darlehen zu beachten?
Die Rückzahlung von Schulden kann am besten geplant werden, indem man ein Budget erstellt und regelmäßige Zahlungen festlegt. Es ist wichtig, Prioritäten zu setzen und zuerst Schulden mit hohen Zinsen abzuzahlen. Bei der Rückzahlung von Darlehen müssen die vertraglichen Vereinbarungen eingehalten werden, um rechtliche Konsequenzen zu vermeiden. **
-
Ist ein Darlehen Ein Kredit?
Ist ein Darlehen ein Kredit? Diese Frage kann unterschiedlich beantwortet werden, da die Begriffe oft synonym verwendet werden. Im Allgemeinen bezieht sich ein Darlehen auf die Überlassung von Geld oder Vermögenswerten für einen bestimmten Zeitraum, während ein Kredit die Vereinbarung ist, Geld zu leihen und zu einem späteren Zeitpunkt zurückzuzahlen. Ein Darlehen kann also als eine Form von Kredit betrachtet werden, da es eine finanzielle Transaktion zwischen zwei Parteien darstellt. Letztendlich hängt die genaue Definition davon ab, wie die Begriffe in einem bestimmten Kontext verwendet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.